세금과 사업 · 기본세율 · 공제 후 과세표준 예시
증여·상속 재산 3억과 과세표준 3억은 왜 다른가요?
“3억 원이면 세금이 얼마인가요?”라는 질문에는 먼저 3억 원이 무엇을 뜻하는지 확인해야 합니다. 재산총액인지, 해당 평가와 공제·합산 등을 마친 과세표준인지에 따라 계산의 출발점이 달라집니다.
재산가액과 과세표준을 구분하세요
재산 평가·합산·공제 등은 개인별 사실관계와 법령에 따라 확인해야 하는 절차입니다. 이 글은 그 과정을 대신 판정하지 않습니다. 아래 예시는 필요한 절차를 거친 과세표준이 이미 확정되어 있다는 가정입니다. 재산을 3억 원 받았다는 사실만으로 과세표준도 3억 원이라고 놓으면 안 됩니다.
기본세율 산식으로 계산해 봅니다
기본세율표에서 과세표준 1억 원 초과~5억 원 이하 구간의 세율은 20%, 누진공제는 1천만 원입니다. 과세표준 3억 원이라면 3억 × 20% − 1천만 = 5천만 원으로 계산합니다. 개인에게 적용되는 증여재산공제와 이 산식의 누진공제를 혼동하지 마세요.
| 가정한 과세표준 | 기본세율 산식 | 국세 산출세액 |
|---|---|---|
| 1억 원 | 1억 × 10% | 1천만 원 |
| 3억 원 | 3억 × 20% − 1천만 | 5천만 원 |
| 5억 원 | 5억 × 20% − 1천만 | 9천만 원 |
| 10억 원 | 10억 × 30% − 6천만 | 2억4천만 원 |
세율이 같아도 실제 세금이 같다는 뜻은 아닙니다
두 세목의 기본세율 구간이 같더라도 공제·평가·합산 등 개별 규정까지 같다는 뜻은 아닙니다. 또한 세대생략 할증·특례세율·세액공제·기납부·가산세 등은 이 단순 도구에 포함되지 않습니다. 표에 있는 숫자를 실제 납부액으로 사용하지 마세요.
계산 전에 준비할 질문
- 입력하려는 금액이 재산총액인지 과세표준인지 확인합니다.
- 어떤 세목의 어떤 신고·평가 기준을 적용하는지 확인합니다.
- 합산·공제 등을 어떤 근거로 반영했는지 정리합니다.
- 단순 산출세액과 실제 신고·납부세액을 구분합니다.
툴루프은 공제 자격을 클릭 몇 번으로 확정하는 기능을 제공하지 않습니다. 기본세율 계산을 이해하는 도구로 사용하고, 실제 신고는 공식 안내와 본인의 자료에 맞춰 확인하세요.
저장해 두는 핵심 노트
핵심 내용을 이미지 한 장으로
핵심 계산 예시와 읽는 조건까지 함께 담았습니다. 저장한 PNG를 카톡이나 커뮤니티에 올릴 수 있습니다.
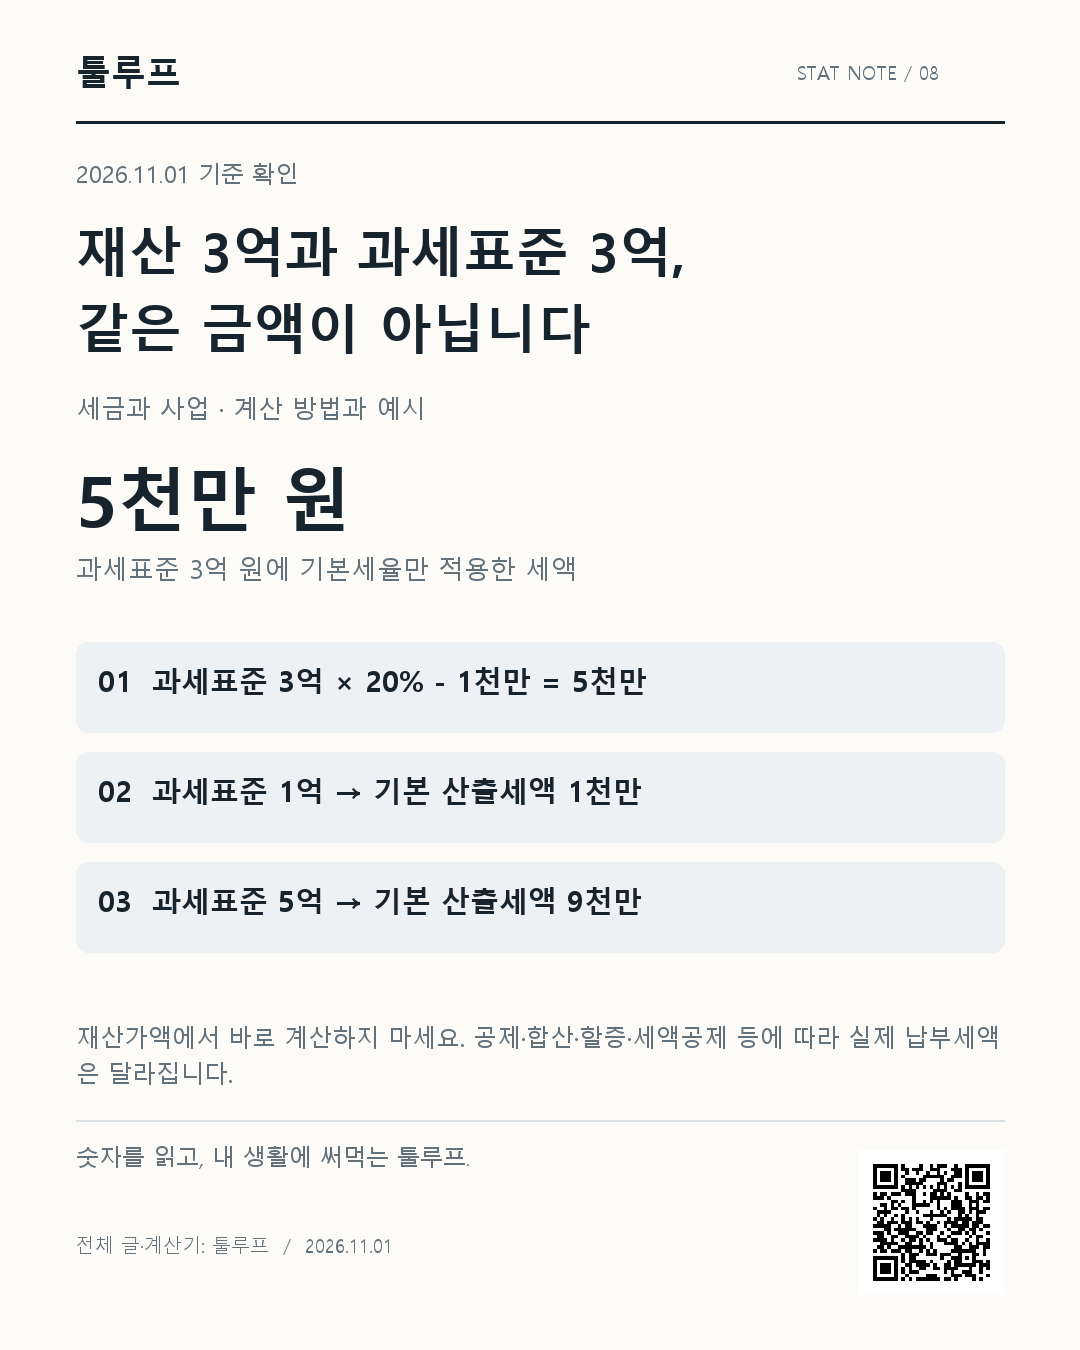
1080 × 1350 PNG · 모바일에서 저장이 열리지 않으면 이미지를 길게 눌러 저장하세요.
공유 메뉴는 기기·브라우저에 따라 지원됩니다. 주소 공유와 이미지 공유는 별도 기능입니다.
읽은 내용을 직접 확인하세요
이 글과 연결된 도구
바로 사용증여세 기본 산출세액 계산기과세표준으로 증여세 기본 산출세액을 계산합니다.↗바로 사용상속세 기본 산출세액 계산기과세표준으로 상속세 기본 산출세액을 계산합니다.↗바로 사용퍼센트 계산기비율, 증감률, 일정 비율의 금액을 한곳에서.↗기억할 숫자와 기준
- 재산총액을 과세표준으로 그대로 입력하지 않습니다
- 과표 3억 × 20% − 1천만 = 5천만 원
- 공제·합산·할증·세액공제·기납부 등은 별도 확인합니다