세금과 사업 · 2026년 현행 기본세율 · 과세표준 기준
과세표준 3천만 원에 세율 15%, 왜 세금은 450만 원이 아닐까?
세율표에서 15%를 찾았다고 전체 과세표준에 같은 세율을 적용한 금액을 그대로 납부하는 것은 아닙니다. 누진공제의 의미를 알면 계산기에 나온 숫자를 이해하기 쉬워집니다.
매출이나 연봉과 과세표준은 다릅니다
이 글의 3천만 원은 매출액이나 세전 연봉이 아니라, 비용·공제 등 해당 절차를 거쳐 확정한 과세표준이라는 가정입니다. 매출이 3천만 원이라고 이 예시의 세금을 그대로 적용할 수는 없습니다. 소득의 종류와 실제 신고 항목은 먼저 확인해야 합니다.
구간별로 계산한 금액을 합쳐 봅니다
기본 누진세율에서 과세표준 1,400만 원까지는 6%, 그 초과분부터 5,000만 원까지의 구간에는 15%가 적용됩니다. 과세표준 3천만 원의 산출세액은 다음처럼 계산할 수 있습니다.
| 구간 | 계산 | 세액 |
|---|---|---|
| 처음 1,400만 원 | 1,400만 × 6% | 84만 원 |
| 나머지 1,600만 원 | 1,600만 × 15% | 240만 원 |
| 합계 | 84만 + 240만 | 324만 원 |
누진공제는 같은 계산을 짧게 쓰는 방법입니다
3천만 원 전체에 15%를 곱하면 450만 원입니다. 앞 구간을 6% 대신 15%로 계산한 차이, 1,400만 × 9% = 126만 원을 빼면 324만 원이 됩니다. 이때의 126만 원이 해당 구간의 누진공제입니다. 개인이 자격을 충족해 받는 별도의 소득공제와는 다른 개념입니다.
1,400만 × 6% + 1,600만 × 15% = 324만 원
3,000만 × 15% − 126만 = 324만 원
15%와 10.8%는 서로 다른 숫자입니다
15%는 이 과세표준이 속한 구간의 한계세율입니다. 324만 원을 과세표준 3천만 원으로 나누면 10.8%가 됩니다. 이 비율 역시 전체 매출이나 생활에 들어오는 소득 대비 실효 부담을 자동으로 나타내는 것은 아닙니다. 어떤 금액을 분모로 삼았는지 함께 적어야 합니다.
실제로 낼 세금은 여기서 더 확인해야 합니다
툴루프의 기본세율 도구는 국세 산출세액을 보여줍니다. 세액공제·감면·기납부·가산세·지방소득세와 개별 특례는 별도입니다. 원천징수로 미리 낸 금액이 있다면 최종 정산과 구분해 읽으세요. 현재 적용 세율과 신고 조건은 공식 안내를 우선합니다.
저장해 두는 핵심 노트
핵심 내용을 이미지 한 장으로
핵심 계산 예시와 읽는 조건까지 함께 담았습니다. 저장한 PNG를 카톡이나 커뮤니티에 올릴 수 있습니다.
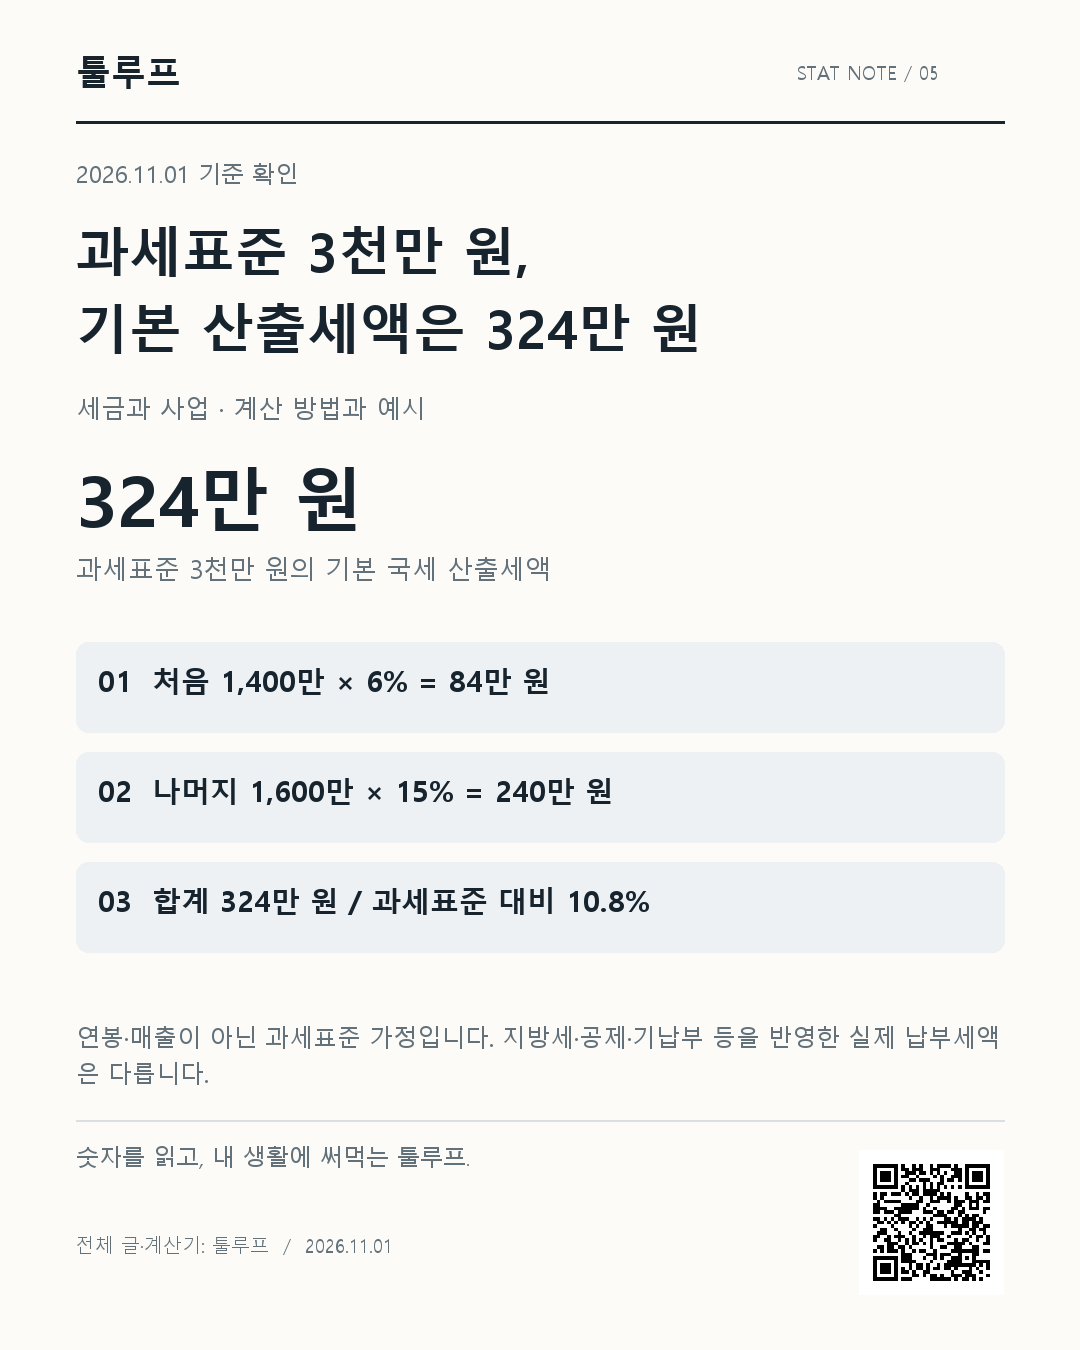
1080 × 1350 PNG · 모바일에서 저장이 열리지 않으면 이미지를 길게 눌러 저장하세요.
공유 메뉴는 기기·브라우저에 따라 지원됩니다. 주소 공유와 이미지 공유는 별도 기능입니다.
읽은 내용을 직접 확인하세요
이 글과 연결된 도구
바로 사용종합소득세 산출세액 계산기과세표준으로 종합소득세 산출세액을 계산합니다.↗바로 사용퍼센트 계산기비율, 증감률, 일정 비율의 금액을 한곳에서.↗바로 사용프리랜서 정산 계산기원천징수율을 입력하고 계약금과 수령액을 확인하세요.↗기억할 숫자와 기준
- 3천만 × 15% − 126만 = 324만 원
- 324만 ÷ 3천만 = 10.8%
- 국세 산출세액과 실제 납부세액은 다릅니다